SNSや動画プラットフォームを開けば、「独身なら生命保険はいらない」「加入するのはマネーリテラシーが低い証拠」といった過激な言説が飛び交っています。養うべき家族がいない単身者にとって、数千万円規模の過大な死亡保障を契約することが無駄金になるのは明白な事実です。しかし、そうした論調を額面通りに受け止め、「保険はすべて不要」と切り捨てて丸腰のまま生活している単身者が、予期せぬ病気や就労不能に直面して経済的な致命傷を負うケースが相次いでいます。
物価高や社会保険料の上昇が家計を圧迫する2026年現在、公的医療保険制度の自己負担ルールや先進医療の現場も刻一刻と変化しています。死亡保障と医療・就業不能保障を混同した極論に惑わされず、単身者が本当に背負うべきリスクと削るべきコストの境界線を、客観的なデータと取材証言から浮き彫りにしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:「独身に死亡保険は原則不要」だが、単身者自身の生活基盤を守る「医療保険」や「就業不能保険」まで放棄するのは極めて危険。
- 要点2:高額療養費制度があるとはいえ、単身者は頼れる家族がいないため差額ベッド代や身の回り品の手配コストが嵩みやすく、入院時の自己負担は想定以上に膨らむ。
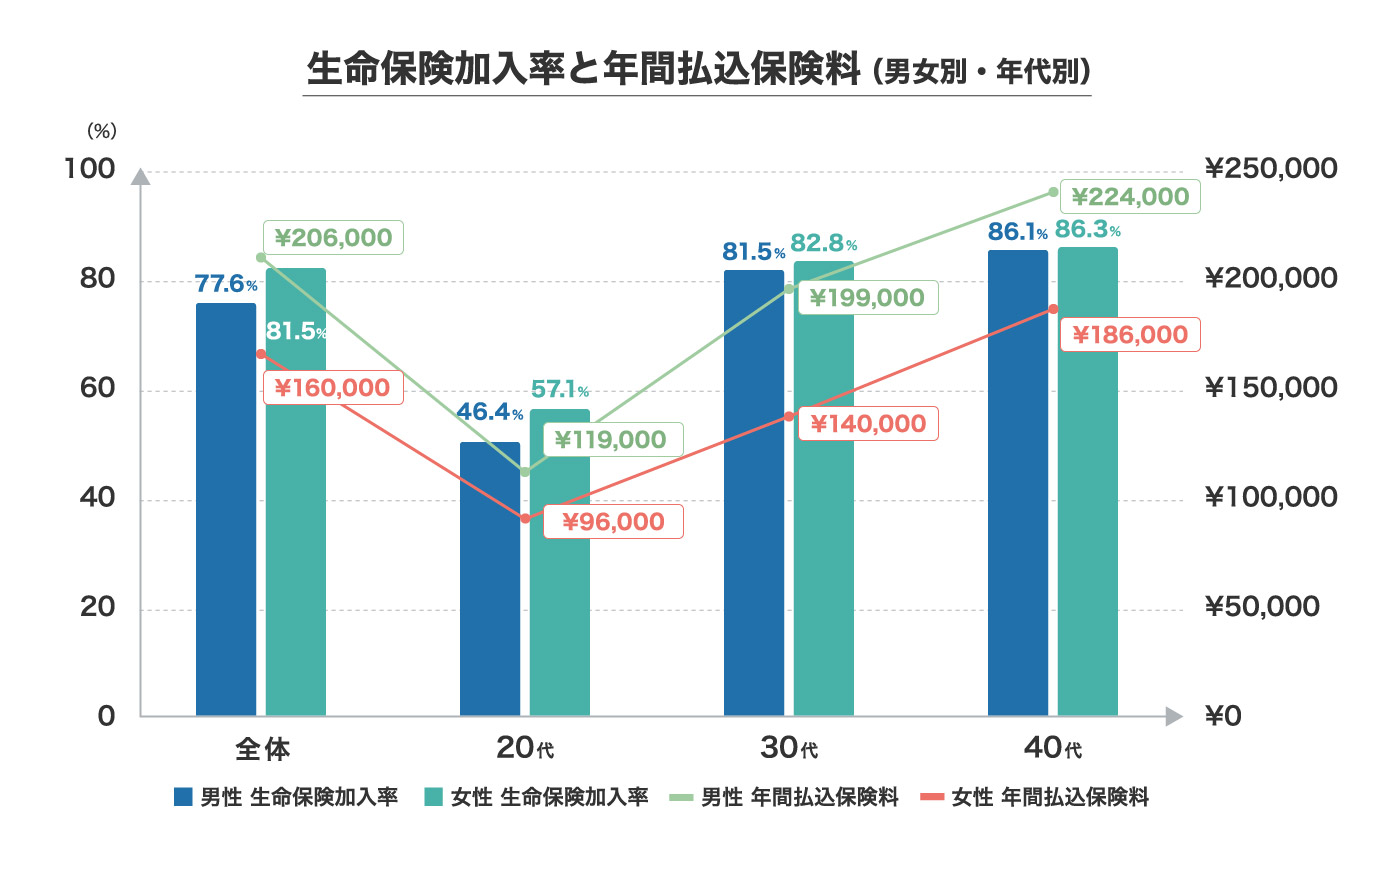
- 要点3:独身者の加入率は20代で約46%、30代で約71%に達しており、2026年の賢い選択は「最低限の掛け捨て型」によるピンポイントな防壁構築にある。
噂の真偽を徹底検証|「独身の生命保険はいらない」と言われる構造的理由
インターネット上で「加入すると損をする」と評される最大の要因は、独身の生命保険がいらない理由の根幹が「遺族保障の不要さ」にあるからです。生命保険という言葉は、本来「死亡保険」「医療保険」「がん保険」「就業不能保険」などを包括する総称ですが、ネット上の不要論の多くは狭義の「死亡保険」を指して語られています。
自分に万一のことが起きた際、残された遺族の生活費を補填する必要がない単身者にとって、数千万円の一括保障を目的とした定期保険や終身死亡保険は明らかにオーバースペックです。「独身に死亡保険は必要か」という問いへの純粋な答えは、「葬儀費用や身辺整理代(200万〜300万円程度)を賄える預貯金がすでにあるなら、原則として入る必要はない」となります。
しかし、ネット掲示板やSNSでの独身の生命保険のネット評判を観察すると、「生命保険=無駄」というレッテル貼りが一人歩きし、病気で長期間働けなくなった際の生活防衛策まで一括して否定してしまう極端なミスリードが目立ちます。守るべき扶養家族がいない独身者だからこそ、「自分自身の身体が唯一の資本であり、倒れたときに誰も生活を肩代わりしてくれない」という厳然たる事実を見落としてはなりません。
【データで解剖】単身者のリアルな加入実態と「保険料平均相場」
世間の風潮とは裏腹に、実際の単身者たちは着実に自衛の策を講じています。生命保険文化センターやニッセイ基礎研究所の調査データを紐解くと、独身者の生命保険加入率は20代で約46%にとどまるものの、30代では約71%まで跳ね上がります。30代を迎えて健康診断の数値に変化が出始めたり、周囲の同世代が入院・手術を経験したりすることで、現実的なリスクを肌で感じる人が急増するためです。
気になる独身の保険料平均相場は、20代で月額約5,000円〜1万円、30代〜40代で月額1万円〜1万8,000円程度がボリュームゾーンとなっています。ここで重要になるのが、掛け捨て型と貯蓄型の比較です。資産形成は新NISAやiDeCoといった税制優遇制度が定着した現代において、保険に貯蓄性を求める合理性は著しく低下しました。現在の主流は、割安な掛け捨て型で必要最小限の保障を確保し、余剰資金を流動性の高い投資や預貯金に回すハイブリッド型の設計です。
| 保険の種類 | 独身者の必要性判定 | 月額保険料の相場 | 2026年の編集部ジャッジ |
|---|---|---|---|
| 死亡保険(定期・終身) | 原則不要(貯蓄ゼロ時のみ検討) | 1,500円〜3,000円(少額保障) | 葬儀代程度の預貯金があれば即時解約または見直し対象。 |
| 医療保険(入院・手術) | 必要性が高い(貯蓄100万円未満は必須) | 2,000円〜4,500円(掛け捨て) | 短期入院と先進医療特約に特化したスリム設計が鉄則。 |
| 就業不能保険 | 極めて高い(自営業・フリーは必須) | 3,000円〜6,000円 | 単身者が最も恐れるべき「無収入化」を防ぐ中核保障。 |
| 三大疾病・がん保険 | 30代以降に推奨 | 2,500円〜5,000円 | 通院治療が主流の現在、診断一時金を重視したプランが有効。 |
| 貯蓄型・年金保険 | 慎重に判断 | 10,000円〜30,000円 | 資金拘束リスクが大きく、投資信託等での運用を優先すべき。 |
頼みの綱「高額療養費制度」の過信は禁物|単身者の入院医療費リスク
保険不要論者が頻繁に持ち出すのが、日本の公的医療保険が誇る「高額療養費制度」の存在です。確かに一般的な年収区分(年収約370万〜770万円)であれば、どれだけ高額な治療費がかかっても、1ヶ月あたりの高額療養費制度と自己負担額の上限はおよそ8万円〜9万円程度に抑えられます。そのため「手元に数十万円の貯金があれば医療保険は不要」と結論づけられがちです。
しかし、実際の入院現場で単身者を襲うのは、保険適用外となる生々しい出費の山です。これが現場取材で明らかになった単身者の入院医療費リスクの真実です。
配偶者や同居家族がいれば、下着やタオルの洗濯、日用品の買い出し、病院への送迎を任せることができます。しかし一人暮らしの場合、病院が指定するレンタル寝巻きセットやアメニティ契約(日額500円〜1,000円程度)を余儀なくされます。さらに深刻なのが「差額ベッド代(室料差額)」です。大部屋が満室である場合や、精神的疲弊から個室を希望せざるを得ない場合、1日あたり数千円から1万円以上の差額ベッド代が全額自己負担としてのしかかります。
厚生労働省の統計でも平均在院日数は短期化傾向にありますが、退院後すぐに通常通りの家事や買い出しができるわけではありません。自炊ができず惣菜や宅配に頼る食費の跳ね上がり、通院時のタクシー代、仕事をセーブしたことによる収入減を合算すれば、1回の入院で数十万円が瞬く間に消えていきます。独身の医療保険の必要性は、単に治療費を払うためではなく、「単身生活の破綻を食い止める緊急避難費用」を確保する点にあるのです。
【実態検証】「病気で働けない」が最大の恐怖|就業不能保険の必要性
当事者の生々しい体験談を追跡すると、単身世帯において真に致命的なのは「死ぬこと」ではなく「生きたまま収入が途絶えること」だと分かります。都内のIT企業で働く30代独身男性は、取材に対して次のように胸中を吐露しました。
「適応障害で休職した際、会社員なので健康保険から傷病手当金(給与の約3分の2)が支給されました。しかし、都内の家賃10万円と光熱費、奨学金の返済は満額で発生し続けます。家族がいれば実家に身を寄せる選択肢もありますが、地方の高齢な両親に頼ることもできず、わずか半年の療養で預金残高が尽きかけました。『生きていくだけの金が足りない』恐怖は、健康なときには想像もできませんでした」
会社員であれば最長1年6ヶ月の傷病手当金という防壁が存在しますが、給料が満額入るわけではありません。さらに個人事業主やフリーランスの場合、傷病手当金の制度そのものが存在せず、病気で倒れた翌月から収入がゼロになる過酷な現実が待ち受けています。
そこで急速に関心を集めているのが就業不能保険の必要性です。医師の指示による所定の在宅療養や入院が一定期間(60日など)を超えた場合、毎月10万〜15万円程度の給料形式で給付金を受け取れる仕組みは、家賃や固定費を一人で背負い続けなければならない単身者の「ライフライン」として機能します。
年代別にみる最適解|20代・30代・40代の保険選びと見直し基準
独身者と一口に言っても、20代と40代では健康状態も資産形成のフェーズも全く異なります。画一的なパッケージ商品に加入するのではなく、年代に応じた過不足のないアプローチが求められます。
まず20代独身の生命保険選びでは、死亡保障は一切不要です。貯蓄が100万円に満たない期間だけ、月額2,000円前後の掛け捨て型医療保険で突発的な手術や短期入院に備えるのが合理的です。健康状態に問題がない若年期であれば、保険料が割安な終身医療保険をベースに据える選択も視野に入ります。
続いて30代独身の保険見直しにおいては、女性特有の疾病(乳がん、子宮筋腫など)への手当てや、生活習慣病予備軍となるリスクのヘッジが焦点になります。親世代が高齢化し、いざという時に金銭的支援を頼れなくなる年代でもあるため、就業不能保険やがんの一時金特約をピンポイントで付加する調整が有効です。
そして40代独身に必要な保険は、「健康リスクの顕在化」と「老後資金の防衛」のせめぎ合いになります。40代を過ぎると生活習慣病の罹患率が跳ね上がり、一度病歴がつくと新規の保険加入が著しく困難になります。過大な医療保障で月々の固定費を圧迫するのは本末転倒ですが、先進医療特約や三大疾病の一時金など、自力で払いきれない大型出費への備えは厚めにしておくのがセオリーです。
なお、2026年最新の保険見直しポイントとして見逃せないのが、保険業界の再編とデジタル化の進展です。2026年4月には第一生命グループが「第一ライフグループ」へと呼称を改め、グループ傘下のネオファースト生命が「第一ネオ生命」へと商号変更するなど、時代に即したブランド刷新が進んでいます。スマートフォン完結で保障内容を1日単位・機能単位で付け外しできる柔軟な商品も台頭しており、固定化された古い保険を解約し、現代的なスリムプランに乗り換える絶好の契機となっています。
一般に知られていない盲点とネットの誤解|失敗する単身者の思考パターン
現場取材を通じて見えてきたのは、保険選びで手痛い失敗を犯す単身者には、共通する2つの極端な思考パターンが存在するという事実です。
1つ目は、「不安に駆られて勧められるがまま全部入りの特約を盛り込む人」です。外交員に言われるがまま、月々2万円以上の保険料を支払い、手元の現金預金が全く貯まらない本末転倒な状態に陥ります。保険はあくまで確率が低く損失が大きいリスクに対する備えであり、日々の生活を圧迫しては本末転倒です。
2つ目は、「ネットの極論を信じ込み、手元資金が数十万円しかないのに完全無保険を貫く人」です。「高額療養費があるから大丈夫」と豪語していた人が、急性盲腸炎や骨折で1週間の入院を余儀なくされ、差額ベッド代や休職による手取り激減でクレジットカードのリボ払いに手を染めてしまう悲劇は現実に起きています。
【プロの結論】健全な自立を維持するための「経済的バウンダリー」
社会学的な観点から見れば、単身化が進む社会における保険とは、単なる金融商品ではなく「他者や親族に依存せず、個人の尊厳を保って自立し続けるための境界線(バウンダリー)」です。かつての日本社会のように、地縁や血縁が経済的・人的に支え合ってくれたセーフティネットはもはや期待できません。自分が倒れたとき、老いた親や疎遠な親族に金銭的な迷惑をかけず、自力で治療を終えて社会復帰するための「自立の防壁」として保険を再定義する必要があります。
【おすすめできる人(加入を前向きに検討すべき単身者)】
- 生活防衛資金としての貯蓄が100万円未満の人
- 傷病手当金のないフリーランス・個人事業主・自営業者
- 病気や怪我で倒れた際、経済的・人的に頼れる親族が身近にいない人
- 住宅ローンや奨学金など、毎月必ず発生する固定支出を抱えている人
【おすすめできない人(加入を見送るか解約を検討すべき単身者)】
- 流動性の高い預貯金がすでに数百万円以上あり、半年〜1年無収入でも生活できる人
- 扶養家族がいないにもかかわらず、手厚い死亡保障(1,000万円以上など)に入っている人
- 資産形成目的で、利回りの低い貯蓄型保険や個人年金保険に多額の保険料を払っている人
【独身 生命 保険】に関するよくある質問(FAQ)
Q1:親から「社会人になったのだから生命保険くらい入りなさい」と言われましたが、本当に必要ですか?
A1:親世代が勧める「生命保険」の多くは、昭和・平成期に主流だった死亡保障付きの定期付終身保険や大手生保のパッケージ商品です。遺族がいない単身者に高額な死亡保障は不要ですので、親の助言をそのまま鵜呑みにする必要はありません。もし加入するとしても、自分の身を守るための「月額2,000円〜3,000円程度の掛け捨て型医療保険」に限定し、浮いたお金は貯蓄や新NISAでの資産形成に充てるのが現代の賢明な判断です。
Q2:貯金がいくら貯まったら、独身の医療保険は解約してもいいですか?
A2:病気やケガによる一時的な出費に対応できる「生活防衛資金」として、手取り月収の半年〜1年分(概ね150万〜200万円程度)の即時引き出せる預貯金が確保できた段階が解約の一つの目安です。ただし、先進医療の技術料(数百万円かかる場合がある)や、長期にわたる抗がん剤治療の通院費など、預貯金だけでは心許ない突発的リスクに備えたい場合は、最低限の医療保険(またはがん特約)だけを安価に残しておく選択肢が推奨されます。
Q3:持病や既往歴がある独身の場合、保険の見直しはどう進めるべきですか?
A3:過去の病歴によっては、一度解約してしまうと新たな保険に加入できなかったり、「特定部位不担保(特定の病気や臓器が保障対象外になる)」などの不利な条件がついたりするリスクがあります。安易に既存の契約を解約するのではなく、まずはそのまま維持しつつ、引受基準緩和型保険の条件を比較検討するか、公的医療保険と手元資金で耐え抜く前提の家計管理へとシフトするのが鉄則です。
まとめ:2026年を生き抜く「持たざるリスク」と賢い選択基準
「独身に生命保険は不要」というフレーズは、死亡保障に関して言えば完全に正しい指摘です。しかし、医療費や就労不能といった「生きるためのリスク」まで十把一絡げに切り捨ててしまうのは、あまりにも無防備な賭けと言わざるを得ません。
頼れる家族が身近にいない単身者だからこそ、万一の際に自らの生活と尊厳を守り抜く防壁が不可欠です。無駄な死亡保障や高コストな貯蓄型保険はきれいに削ぎ落とし、割安な掛け捨て型の医療・就業不能保障を賢く組み合わせること。そして余剰資金で着実に自己資金を積み上げていくことこそが、2026年を生きる単身者にとって最も損をしない、合理的なリスクマネジメントの結論です。 (出典: 独身 生命 保険(Yahoo!ニュース))
